A Máquina e o Algoritmo: Do Caso Collor-PC Farias aos Gigantes Digitais do Século XXI
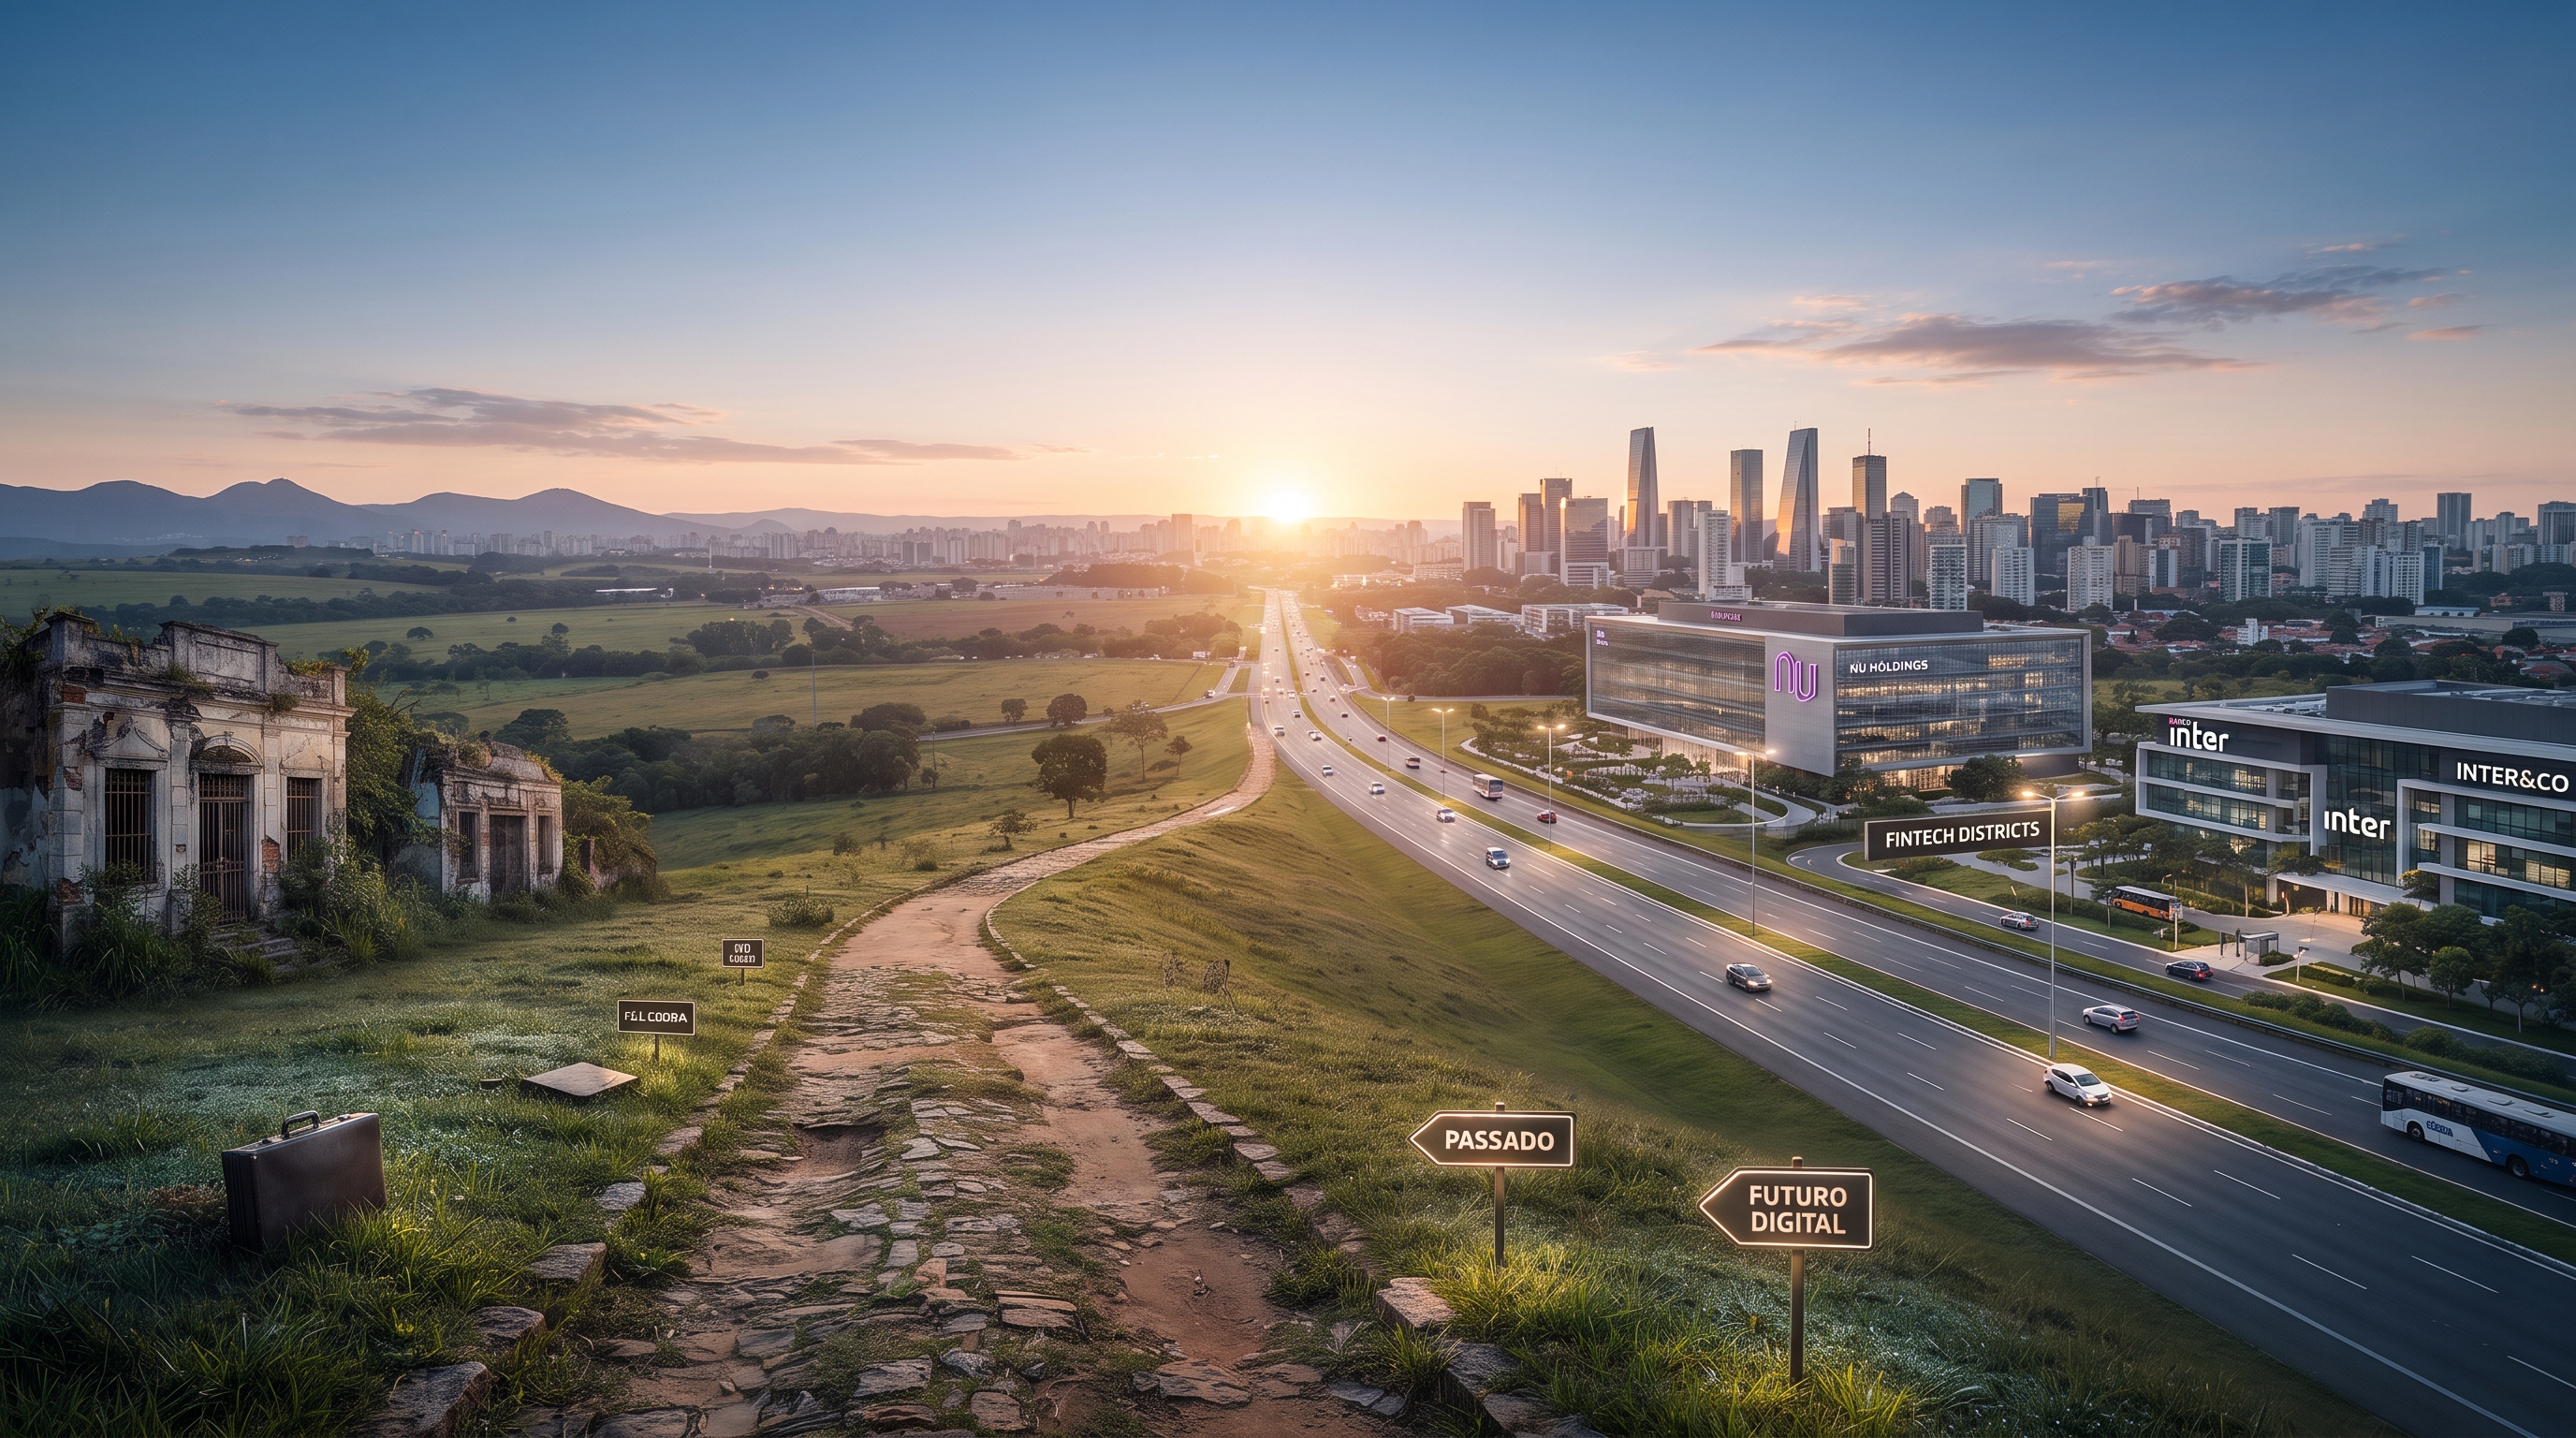
Dos mecanismos informais dos anos 90 às plataformas digitais: uma análise sobre instituições, mercado financeiro e transformação tecnológica.
Tempo de leitura: 8 minutos
Introdução: O DNA do Poder Econômico no Brasil
A história econômica e política do Brasil recente costuma ser contada por saltos dramáticos. O governo de Fernando Collor de Mello (1990–1992) e seu tesoureiro, Paulo César Farias, tornaram-se um caso emblemático de fragilidade institucional, envolvendo práticas informais de financiamento político, tráfico de influência, empresas de fachada e movimentações financeiras no exterior.
A crise daquele modelo não encerrou a relação entre dinheiro e poder; acelerou a evolução de seus instrumentos. O operador político de então deu lugar a mecanismos macroeconômicos, instituições reguladas e plataformas digitais. Comparar os dois períodos permite observar como incentivos econômicos se reorganizam ao longo do tempo.
Ato I: A Evolução dos Mecanismos de Financiamento Político
Um exemplo histórico de fragilidade institucional
No governo de Fernando Collor de Mello (1990–1992), Paulo César Farias atuava como tesoureiro e operador político-financeiro de uma rede de arrecadação informal associada à campanha de 1989 e às despesas do presidente e de seus aliados. O caso envolvia:
- Intermediação de interesses: empresários e grupos econômicos buscavam acesso ao governo, liberação de verbas e facilidades em licitações e privatizações.
- Empresas de fachada: firmas como a Brasil-Jet eram utilizadas para movimentar recursos apresentados como doações de campanha ou consultorias.
- Propriedade indireta: bens e contas podiam ser registrados em nome de terceiros, dificultando a identificação de seus beneficiários efetivos.
O que o caso revelou: a necessidade de separar interesses privados, administração pública e financiamento eleitoral por meio de:
- regras transparentes para origem, destino e prestação de contas dos recursos;
- controles sobre conflitos de interesse, licitações e nomeações para ministérios e estatais.
O desfecho: O caso veio a público em maio de 1992, após entrevista de Pedro Collor à revista Veja. As revelações levaram à abertura de uma CPI, provocaram manifestações dos Caras-pintadas e culminaram no impeachment de Fernando Collor no final daquele ano.
A "evolução" institucional
O episódio evidenciou as limitações dos mecanismos de controle existentes e abriu espaço para uma revisão das regras de financiamento político.
O que se seguiu, porém, foi a institucionalização do financiamento político. Após a proibição do financiamento empresarial de campanhas, foi criado o Fundo Especial de Financiamento de Campanha (FEFC) — o chamado Fundo Eleitoral —, mais tarde complementado pelo Fundo Partidário. Hoje, bilhões de reais do Tesouro Nacional são injetados nos cofres dos partidos.
O modelo passou a combinar recursos públicos, regras de distribuição e prestação de contas. A mudança não elimina o debate sobre eficiência, transparência e prioridades orçamentárias, mas cria uma estrutura institucional diferente daquela observada nos anos 90.
Ato II: Dívida Pública e Estrutura do Mercado Financeiro
Além do financiamento político, o serviço da dívida pública ocupa posição central na análise do espaço fiscal brasileiro e das escolhas de política econômica.
Com o Tesouro Nacional canalizando trilhões de reais para remunerar a taxa básica de juros (Selic), o Estado opera sob forte restrição financeira. Independentemente de quem ocupe a Presidência, a pressão estrutural do mercado impõe limites rígidos às escolhas de política econômica.
Nesse cenário, os grandes bancos tradicionais (Itaú, Bradesco, Santander, Banco do Brasil e Caixa) concentram parte relevante da poupança, do crédito corporativo e do fluxo monetário nacional. Essa estrutura de mercado influencia spreads, competição e acesso a serviços financeiros.
Os detentores da dívida pública são principalmente fundos de investimento, instituições financeiras, fundos de previdência, investidores não residentes e seguradoras. Essa composição ajuda a explicar por que decisões sobre juros afetam simultaneamente o orçamento público, o crédito, a poupança e os investimentos de longo prazo.
Ato III: A Transformação Digital do Setor Financeiro
Na última década, a estrutura tradicional do setor financeiro passou a conviver com fintechs: empresas digitais impulsionadas por capital de risco e orientadas por dados, escala e experiência móvel.
Empresas como Nubank e Banco Inter entraram no mercado brasileiro com modelos baseados em aplicativos, operação remota, análise de dados e distribuição digital. A presença de investidores nacionais e internacionais também conectou o setor financeiro brasileiro a cadeias globais de capital.
Ao dispensarem agências físicas, Nubank e Banco Inter alcançaram mais de 115 milhões e 40–44 milhões de clientes, respectivamente, ampliando o acesso a serviços financeiros. A transformação não representa simplesmente o fim da concentração, mas uma atualização da competição por meio de aplicativos, dados e escala.
Conclusão: Mudança de Instrumentos e Permanência de Incentivos
Ao longo de três décadas, o Brasil passou por uma transformação profunda nos instrumentos de intermediação financeira e de financiamento político. Práticas informais dos anos 90 deram lugar a regras institucionais, aplicativos, dados, inteligência artificial e capital negociado em bolsas globais.
O que muda são os instrumentos; o que permanece são os incentivos econômicos que organizam o sistema. A análise institucional precisa, portanto, acompanhar tanto a inovação tecnológica quanto os efeitos da concentração, da regulação e do acesso ao capital.
Dicionário de Termos Técnicos e Negócios (para leigos)
Conceitos e jargões abordados neste ensaio explicados de forma simples e direta, focando no impacto de negócio e na compreensão de pessoas leigas:
- Caixa Dois
- Recurso arrecadado e movimentado fora dos registros oficiais, geralmente para ocultar sua origem, seu destino ou os responsáveis por ele.
- Spread Bancário
- Diferença entre o custo de captação do banco e o juro cobrado no empréstimo. Quanto maior o spread, maior tende a ser o custo do crédito para empresas e consumidores.
- Dívida Pública / Serviço da Dívida
- Dinheiro que o governo federal pediu emprestado (títulos públicos) e agora precisa pagar de volta com juros. O "serviço da dívida" é justamente o pagamento desses juros — hoje representa trilhões de reais drenados do orçamento anual.
- Selic (Taxa Básica de Juros)
- A taxa de juros oficial estabelecida pelo Banco Central. Quando a Selic é alta, o custo do crédito sobe, mas os detentores de títulos públicos ganham mais. É um instrumento de controle inflacionário que beneficia principalmente o capital financeiro.
- Fundo Eleitoral
- Dinheiro do Tesouro Nacional (ou seja, de impostos pagos pelos contribuintes) distribuído aos partidos políticos para financiar campanhas eleitorais. Criado após o escândalo de PC Farias como forma de supostamente "limpar" o financiamento da política.
- Oligopólio Bancário
- Quando poucas instituições (no Brasil: Itaú, Bradesco, Santander, Banco do Brasil, Caixa) controlam a esmagadora maioria do mercado financeiro, impedindo concorrência real e permitindo cobrar taxas altas sem medo de perder clientes.
- Fintech (Instituição Financeira de Tecnologia)
- Empresa que oferece serviços financeiros através de tecnologia e aplicativos (como Nubank e Banco Inter). Nascem sem agências físicas, com custos operacionais muito menores que os bancos tradicionais.
- Títulos Públicos / Tesouro Direto
- Papéis que o governo vende para pedir dinheiro emprestado. Quem compra um título promete ao governo: "Aqui estão R$ 100 mil, devolvam em 5 anos com 10% de juros". Os bancos, fundos de pensão e grandes investidores compram esses títulos aos montes.
- Testa de Ferro
- Pessoa que aparece formalmente como dona de bens, contas ou empresas pertencentes a outra pessoa, ocultando a propriedade real e a origem dos recursos.
- Déficit Primário
- Quando o governo gasta mais do que arrecada sem contar o pagamento dos juros da dívida. É frequentemente usado como bode expiatório para justificar cortes em saúde e educação, ignorando-se que o verdadeiro rombo é o juros da dívida.
- Banco Central Autônomo
- Instituto que controla a política monetária (juros, inflação) de forma independente do governo eleito. Seu objetivo técnico é controlar inflação, mas frequentemente prioriza juros altos que beneficiam credores em detrimento do emprego e crescimento.
- Risco-País
- Métrica que indica o risco de um país não pagar suas dívidas. Quando sobe, estrangeiros cobram juros mais altos para emprestar dinheiro ao Brasil. É frequentemente usado como ameaça implícita: "Se não fizer o que o mercado quer, o risco-país sobe e a economia quebra".